2026年以来,工程机械行业呈现一组矛盾信号:销量与出口扩张,上市企业营收创近五年增速新高,但净利润明显分化,超过半数企业上半年负增长。中国工程机械工业协会统计显示,2026年1-8月挖掘机主要制造企业共销售挖掘机19.16万台,同比增长24.2%,其中出口9.69万台,同比增长31.8%;装载机8月销量10832台,同比增长14.7%,1-8月累计销量10.47万台,同比增长25.8%。协会数据还显示,上半年工程机械出口金额343.73亿美元,同比增长21.7%。
销量、出口、收入同步创新高,利润却未能同步跟进。华夏时报援引各公司财报统计,上半年24家工程机械上市企业中仅11家净利润正增长。三一重工营收533.06亿元、同比增长19.70%,归母净利润56.90亿元、同比增长9.13%;徐工机械营收612.47亿元、同比增长11.75%,归母净利润39.62亿元、同比下降9.09%;中联重科营收271.35亿元、同比增长9.17%,归母净利润21.02亿元、同比下降23.97%。
这组数据引出一个需要解释的问题:在行业景气度上行、龙头企业海外扩张加速的背景下,为什么利润表反而出现分化?这是否意味着工程机械行业仍在”内卷式”低价的泥潭中?
现象:营收扩张与利润分化的背离
从总量数据看,工程机械行业正处于新一轮上行周期。1-8月挖掘机销量增长24.2%、出口增长31.8%,装载机累计销量增长25.8%,协会统计的上半年出口金额增长21.7%。细分市场中,欧盟、东盟和共建”一带一路”国家合计贡献了出口增量的主体。其中,出口欧盟36.26亿美元,同比增长28.9%;出口东盟55.61亿美元,同比增长23.6%;向共建”一带一路”国家和地区出口合计147.23亿美元,占全部出口的42.83%,同比增长9.13%。
但在总量向好的同时,利润表出现分化。三一、徐工、中联三大主机厂中,仅三一实现净利润正增长,徐工和中联均出现净利润同比下滑。利润增速低于营收增速,是上半年板块的普遍特征。
表面看,这像是价格战的延续。但同期市场又出现另一个信号:头部企业开始对挖掘机等核心产品提价。如果行业仍在激烈价格战,企业没有提价空间。两个现象同时存在,说明利润分化的原因比”价格战”三个字更复杂。
解释一:反内卷政策为竞争划界,价格战趋缓
9月12日,国家发展改革委、市场监管总局联合印发《关于重要工业品低价无序竞争成本核算有关事项的通知》。文件提出,要夯实治理低价无序竞争的制度基础,推动相关行业从”拼价格”转向”拼质量、拼创新”,营造优质优价的市场环境。
该通知为治理低价无序竞争提供了细化规则。此前,价格法对低价倾销仅有原则性规定,基层执法和行业协会自律缺少可操作依据。此次《通知》明确,成本核算原则上以经营者生产特定产品的个别成本为基础;个别成本无法直接核算时,可参考该产品的行业平均成本并考虑一定下浮幅度。这意味着,未来低于个别成本的报价将有更清晰的识别标准,非理性降价的空间被制度性压缩。
市场端的定价行为已经领先政策半步。中宏网报道援引中信建投研报称,三一重工、徐工机械等头部企业已对挖掘机、起重机等核心产品提价,反映年初以来行业价格战趋缓。涨价能否持续取决于下游接受度和产能利用率,但至少说明龙头企业不再把降价作为首选竞争工具。竞争重心从”以价换量”向”以质取胜”迁移,是盈利质量修复的制度前提。
解释二:汇兑损益是阶段性”噪音”,经营性利润实际改善
利润分化的第二个重要原因来自人民币汇率波动。工程机械企业海外收入占比持续提升,但海外订单多以美元、欧元等外币结算。汇率波动会在财务费用中形成汇兑损益,直接扰动当期净利润。
华夏时报援引机构分析指出,上半年汇兑损失多为账面非现金损益,剔除汇兑影响后,龙头经营性利润增速可达30%-40%。这一差异说明,利润表上的”增收不增利”并非全部来自经营恶化,相当一部分是会计口径的阶段性扰动。
从边际变化看,下半年汇兑基数压力有望减弱。去年同期人民币汇率波动较大,形成较高汇兑损失基数;今年下半年若汇率波动幅度收窄,报表利润修复的确定性相对较高。但汇率本身不可控,企业只能通过自然对冲、套保工具、本地化融资等手段降低波动影响。真正决定盈利持续性的,仍是海外收入的真实增长和毛利率改善。
解释三:出海从”卖设备”转向”卖方案”,海外收入结构升级
海外收入是支撑本轮盈利修复的核心变量。协会数据显示,上半年工程机械出口金额343.73亿美元,同比增长21.7%。更关键的是,出海模式正在从单一设备出口向”装备+方案+服务+金融”的属地化运营升级。
人民日报报道,中国工程机械企业正从”卖设备”转向”卖方案”再到”卖智能”。柳工在海外矿山提供的电动化方案,以”光伏+储能+充电+移动送电”为支撑,让电动设备在无市电接入的偏远矿区也能稳定作业;其电动工程机械能耗仅为燃油设备的三分之一,显著降低矿山运营成本。中联重科在印尼国际矿业展前两日签约金额超过10亿元人民币;徐工在印尼发布新能源装备体系并同步成立本地金融公司;山推在印尼国际矿业展期间于雅加达Marunda新设服务中心。这些动作共同说明,海外收入不再只是产能外溢,而是属地化运营、全周期服务和电动化方案的综合产出。
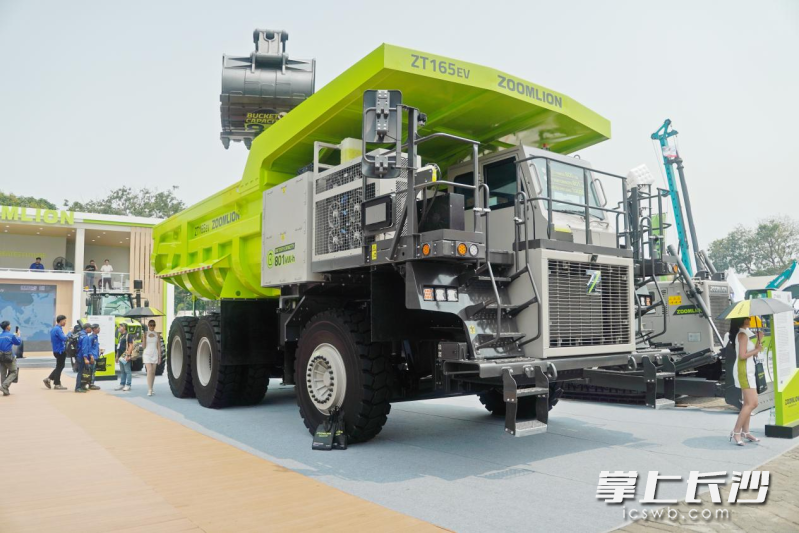
图为:中联重科ZT165EV电动矿卡在印尼国际矿业展现场
海外收入结构升级的另一个表现是后市场服务占比提升。以矿山设备为例,全周期运维服务大包、驻矿服务、配件前置储备等模式正在推广。宇通矿卡推出的全周期服务大包,将养护、检修、易损件更换、故障维修纳入协议范围,使车辆出勤率稳定在95%以上,整体维修成本下降10%以上。服务收入毛利率高于整机销售,是改善海外盈利质量的重要路径。
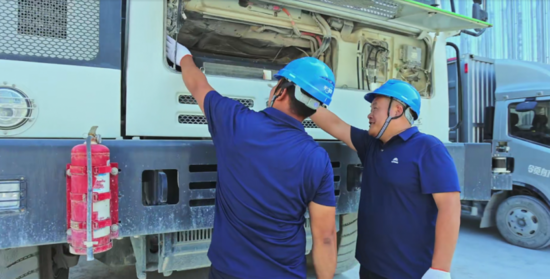
图为:矿区现场服务人员对矿用设备进行日常点检维护
持续性取决于三个条件
把三个信号放在一起:反内卷政策约束低价竞争,汇兑”噪音”随基数减弱而下降,海外收入占比和结构持续优化。这三者共同构成了下半年盈利修复的逻辑链。
但盈利拐点是否已经确立,仍取决于三个条件。第一,政策执行力度能否持续。成本核算规则的落地效果取决于地方监管和行业自律的配合,若低价无序竞争未能有效遏制,企业提价空间将被重新压缩。第二,海外本地化运营能否深化。单纯设备出口受汇率和贸易政策影响较大,唯有属地化制造、服务网络和金融支持才能提升海外收入的稳定性。第三,国内需求能否保持韧性。地产投资仍在低位,部分基建项目资金到位节奏存在不确定性,国内市场的恢复程度将直接影响龙头企业的产能利用率和毛利率。
行业协会的数据提供了方向性确认。1-8月挖掘机出口增速31.8%、装载机累计销量增速25.8%,都指向需求端的真实扩张。另据行业月报,9月挖掘机出口10609台、同比增长29%,装载机销量10530台、同比增长30.5%,延续高位运行态势。若未来两个季度龙头企业的毛利率和经营性现金流能够同步改善,本轮盈利修复将具备更强的持续性。
本文由工程机械大视界原创,转载请注明出处。
驭Ai之势,赴山海之约。