中国工程机械电动化出海正在经历一次模式层面的跃迁:出口的产品结构、交付方式和商业模式同时发生变化。从单一设备销售,到电动化整体方案,再到“装备+金融+服务”的全链属地化运营,中国企业在海外矿山和基建市场建立的竞争优势,已经不再局限于价格。
中国工程机械工业协会数据显示,今年上半年,我国工程机械出口金额343.73亿美元,同比增长21.7%。这一总量数据需要放在更细的维度上拆解,才能真正看清电动化出海的成色。
出口五年增近3倍,上半年再增21.7%
先看总量的纵向变化。2020年至2025年,工程机械行业出口规模实现近3倍增长。这意味着过去五年的出口扩张并非短期波动,而是结构性抬升。在这样一个已经高企的基数上,今年上半年仍能保持两成以上的增速,说明增长动能仍在延续。
再看区域分布。上半年出口欧盟36.26亿美元,同比增长28.9%;出口东盟55.61亿美元,同比增长23.6%;向共建“一带一路”国家和地区出口合计147.23亿美元,占全部出口的42.83%,同比增长9.13%。
三个区域值得分别解读。欧盟市场增速(28.9%)高于整体出口增速(21.7%),而欧盟恰恰是全球排放标准、噪音控制和安全认证最严格的区域,能够保持这一增速,反映中国电动化装备在高端市场的技术接受度在提升。东盟市场增速(23.6%)与矿业投资活跃度高度相关,印尼、越南等国的矿山和基建项目是中国装备的主要落地场景。“一带一路”占比42.83%,说明沿线市场仍是出口基本盘。
最后看品类与场景结构。电动化产品在矿用场景的渗透最为突出。越南一处矿山现场部署120余台工程机械,从挖掘机、装载机、推土机到矿用卡车全部采用电动化装备。该矿山负责人表示,使用中国电动工程机械后吨开采成本直接降低50%。能耗通常占矿山运营成本的40%至50%,而电动工程机械能耗仅为燃油设备的约1/3,叠加传动系统简化带来的维修保养成本下降,电动化方案在矿山场景的经济性已经过实测验证。
徐工在印尼:装备加金融双线并进
9月以来,印尼国际矿业展成为中国工程机械企业集中展示电动化与属地化能力的窗口。多家龙头企业同场亮相,其布局策略呈现出从产品输出向能力输出升级的清晰轨迹。
徐工在印尼采取了“装备+金融”双线并进的策略。一方面发布新能源工程机械装备体系,另一方面同步设立本地金融公司。设立金融公司的意义在于,它把客户采购的支付门槛从一次性支出转化为分期融资,这对资金密集型的矿山和基建客户尤为关键。装备销售与本地金融服务绑定,意味着徐工在印尼的市场角色从设备供应商转变为运营链条的参与者。
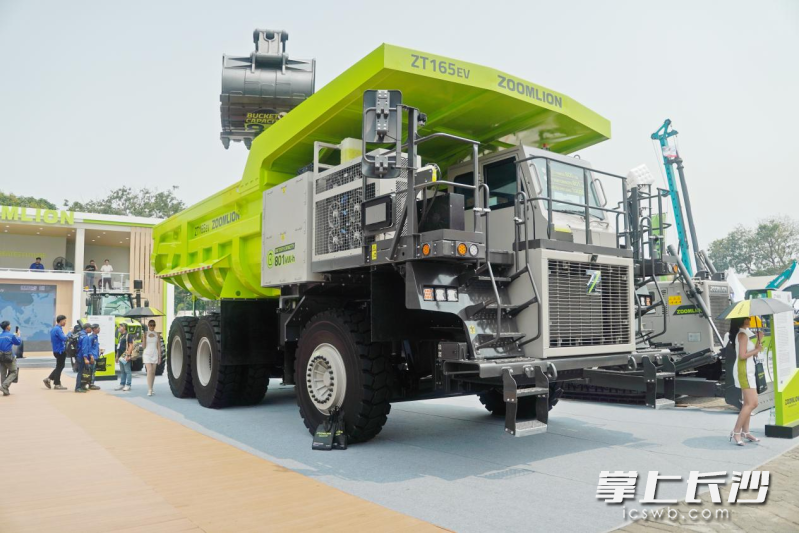
中联重科在印尼国际矿业展携7大产品线10款明星产品亮相,前两日签约金额超10亿元人民币,覆盖矿用起重机、混凝土与起重装备。公司在印尼深耕近20年,多类产品市场份额居首,本次展出的新能源矿卡和电动搅拌车成为客户关注焦点。近20年的市场积累,是其能够在矿业旺季快速斩获订单的底层原因。
山推在展会期间新设雅加达Marunda服务中心,强化东南亚后市场服务能力。对于矿山和大型基建项目,设备进场只是生产的起点,配件供应、维修响应、技术支持的及时性才是决定设备出勤率和真实运营成本的关键变量。服务中心的设立,补足了属地化闭环中最容易被忽视的一环。
三家企业动作的共同指向是:属地化已不再等同于设立办事处或发展代理商,而是要在目标市场构建“研产供销服+金融”的闭环能力。这一能力一旦成型,客户的转换成本随之提高,复购和增购的概率相应上升。
东南亚跑通的能力,正向南美、欧洲、非洲复制
在南美,三一重工于9月10日在巴西EXPOSIBRAM 2026矿业展发布面向南美矿业的电动矿山整体解决方案,涵盖电动矿卡与充电体系。巴西是全球重要的铁矿石和镍矿生产国,矿业电动化转型既有政策压力,也有降本动力,三一的方案瞄准的是这一结构性需求,而非单台设备的偶然采购。
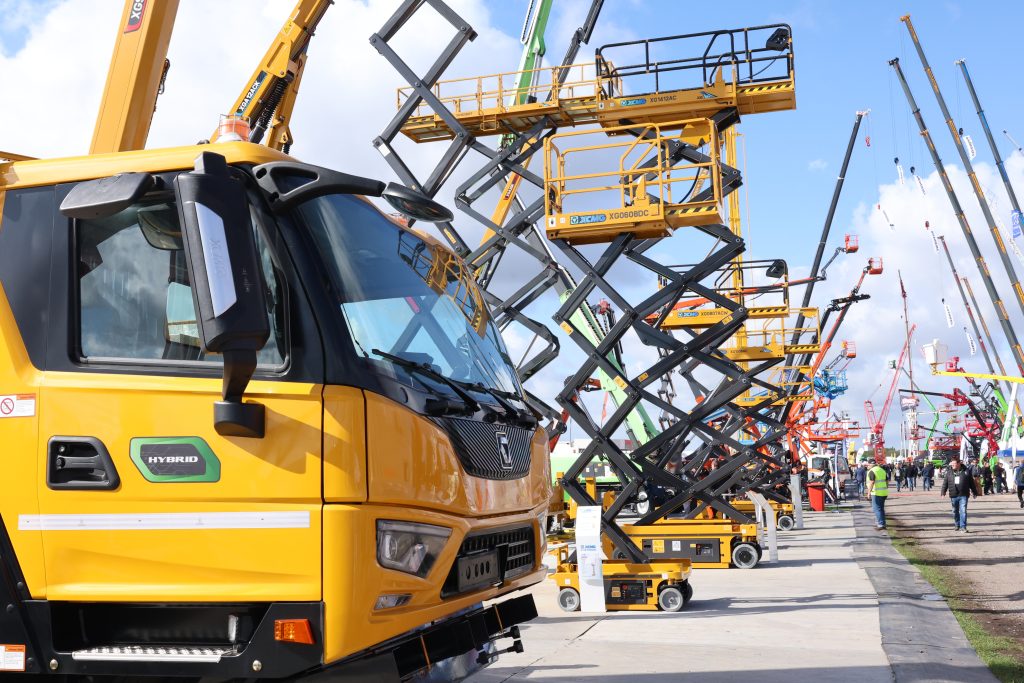
在欧洲,徐工于9月10日在英国Vertikal Days高空作业与起重展发布XCA60G6-1E全地面起重机,深化高端市场的本地化展示。欧洲市场对新排放、低噪音和安全认证的要求最为严苛,进入这一市场本身即构成对产品技术水平的验证。
在非洲,徐工、三一在基建与矿业市场保持强劲增长,徐工设备订单已推进到几内亚西芒杜铁矿项目。对矿山和大型基建客户来说,设备之外比的是本地化服务与融资方案,谁把服务网络和金融安排铺到现场,订单就向谁集中。
智能调度和微电网也跟着设备一起出海
除整机与电动化方案外,中国企业还将智能化管理能力打包出海。国内成熟的矿山管理系统、车队调度系统已与硬件深度融合,帮助海外矿山实现从人工调度到数据驱动运营的转变。柳工方面透露,其无人驾驶装载机将在英国、澳大利亚投入运营;无人驾驶电动刚性宽体车支持全场景作业与有人、无人混编运行,在能见度仅20米的雨雾扬尘环境下也能稳定自动驾驶。
针对偏远矿区公共电网薄弱的普遍难题,中国企业提供以“光伏+储能+充电+移动送电”为支撑的源网荷储一体化绿色微电网方案,让电动设备在无市电接入的地区也能正常运行。这一能力依托的是国内完备的新能源产业链,是海外竞争对手短期内难以复制的优势。
海外客户持续下单:TCO更低,ESG合规
海外矿山和基建客户持续下单的核心驱动力,可以归结为两条相互独立又相互强化的逻辑:更低的全生命周期成本(TCO),以及ESG合规要求。
TCO层面,电动设备在能耗、维修、保养三个维度均优于燃油设备,越南矿山50%的降本幅度已在真实运营中得到验证。对矿山客户而言,单台设备的采购价格只是总成本的一小部分,能耗与运维支出才是长期负担,电动化的经济性优势会随使用周期放大。
ESG层面,跨国矿企面临日益严格的碳排放披露与减排目标约束,采购电动化装备是达成减排指标的直接路径。柳工方面表示,其生产过程中大量使用绿电,这一做法直接帮助下游客户在ESG评价中获得更高分数。
电池全周期管理能力是支撑这两重逻辑的配套能力。部分海外市场要求监管每一块电池从投用到退役的全过程,启用时需报备,退役时由生产厂商负责回收。依托国内成熟的新能源产业链,中国企业在电池全周期管理上的经验已相对完善。
政策环境也在提供外部加速度。国际能源危机与绿色转型步伐加快,使“绿色矿山”成为全球矿业共识,海外客户主动寻求电动化装备的意愿明显增强。
试卖产品阶段已经过去
综合出口总量、区域分布、品类结构和企业动作,一个趋势已经清晰:中国工程机械电动化出海越过了“试卖产品”阶段,进入“输出体系”的新周期。
支撑这一判断的数据链是完整的。总量上,上半年出口343.73亿美元、同比增长21.7%;结构上,欧盟28.9%、东盟23.6%的增速均高于整体,高门槛市场占比在提升;企业动作上,徐工印尼金融公司、中联10亿元签约、三一南美方案、山推服务中心,是在规模基础上叠加的能力建设。
下一阶段,区分企业出海质量的指标将不再是出口增速本身,而是能否在目标市场持续交付“更低TCO+ESG达标+属地化的金融与服务支撑”的组合。这些能力建设的效果,将在未来几个季度的出口结构和客户复购率中持续显现。
本文参考
中国工程机械工业协会统计数据(出口总量与区域分布),人民日报(越南矿山电动化应用、柳工微电网与无人驾驶装备、电池全周期管理),新华财经(徐工印尼新能源基地与本地金融公司),长沙晚报、星辰在线(中联重科印尼矿业展签约),山推全球官网(雅加达Marunda服务中心),51CM工程机械门户(三一巴西EXPOSIBRAM电动矿山方案发布),XCMG UK官网(徐工英国Vertikal Days展发布)
African Review(徐工、三一非洲市场增长与几内亚西芒杜项目)