工程机械的零排放转型,正在从”纯电一条腿走路”变成”纯电与氢能双轮驱动”。判断依据不是厂商的口号,而是三类硬指标同时松动:渗透率数据、量产动作、以及氢能机型从示范走向商用的窗口期。
电动化先跑出来的,是装载机和叉车
中国工程机械工业协会数据,7月装载机销量11774台,同比增长30.8%,其中电动装载机电动化率达到34.6%,同比提升8.1个百分点。三分之一的销量已经是电动车,这说明电动装载机在中国市场不再是尝鲜选项,而是主流选择之一。同期挖掘机销量19521台,出口占比61%。
叉车的电动化走得更深。1至7月叉车累计销量100.98万台,同比增长17.7%,出口超38万台。更具信号意义的是无人叉车:单台均价从2024年的22万元预计降到2027年的18万元,市场规模以37.4%的年复合增速迈向133亿元。价格下探加上无人化,电动叉车正在从”替代人力”走向”替代调度”。
国际巨头的电动阵容,从展台走向量产
电动化不只是中国市场的故事。DEVELON与荷兰ELM Groep合作推出电池电动挖掘机系列,瞄准欧洲零排放需求;Volvo CE的动作更有分量:A40 Electric电动铰接式矿卡今年早些时候进入量产,将与L120 Electric电动装载机、EWR150 Electric电动挖掘机一同亮相9月初德国Steinexpo展会,构成”矿卡+装载机+挖掘机”的完整电动阵容。
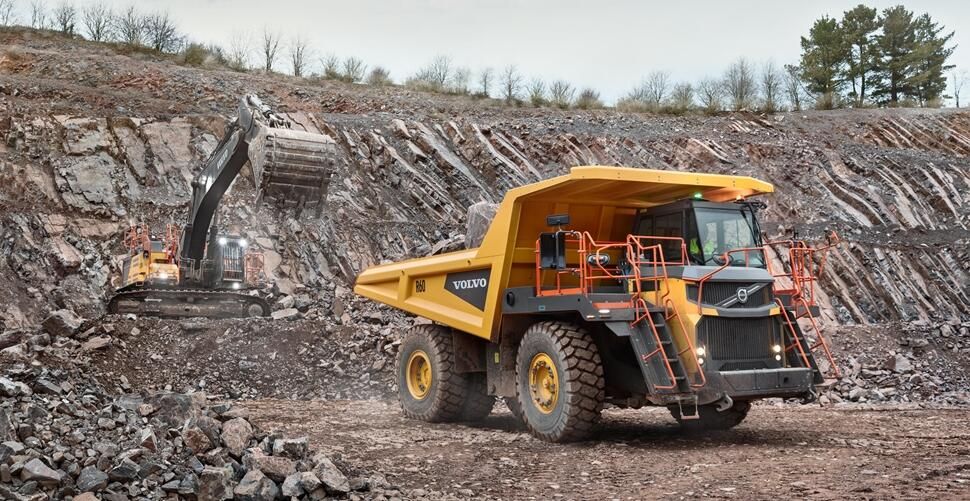
图源:Aggregates Business(Volvo CE 官方稿),2026-08
量产的意义不同于发布。电动矿卡进入量产,意味着电池成本、补电方案和矿场运营体系都跑通了商业闭环,这比任何概念发布都更能说明零排放装备的成熟度。
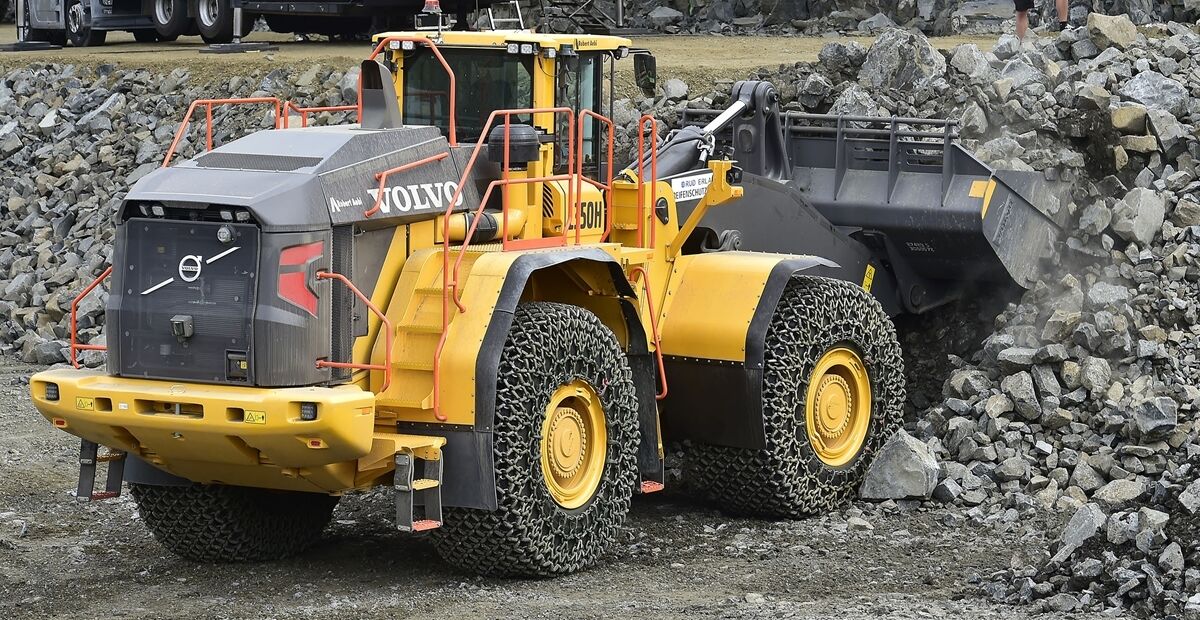
图源:Aggregates Business(Volvo CE 官方稿),2026-08
氢能接棒:长续航重载场景的第二方案
纯电解决得好的是中短续航、高频次作业场景,但20至50吨级重载、长续航场景,电池的重量和补电时间仍是短板。这正是氢燃料电池的切入位。采石场、矿山这种重载长续航工况,传统大型轮式装载机仍是主力,电池方案在这里跑不顺,氢能才有空间。
行业数据显示,氢燃料电池工程机械的续航可达12至20小时,加注时间仅需3至8分钟,与燃油机的使用习惯最为接近。卡特彼勒、小松、Volvo CE均已推出20至50吨级氢燃料机型,2026年氢燃料装备开始从示范项目走向商用交付。按行业预测,到2028年氢燃料机型在零排放设备中的占比将达8%至12%。
双轮不是二选一,是场景分工
把两条技术路线放在一起看,结论不是谁取代谁:纯电主导中短续航、固定路线的作业场景,氢能主攻长续航、重载、补电不便的场景。两条线共同把零排放设备的可覆盖面从单一场景扩展到全域场景。
对国内厂商,这轮变化的提示很直接:电动化的先发优势要守住,氢能的集成降本窗口要抓住。2028年,当氢燃料占比数字落地时,零排放装备的竞争格局将基本定型。现在的每一步量产和交付,都是在给那张格局图落子。
新闻来源
[1] 中国工程机械工业协会7月装载机、挖掘机销量及电动化率数据,2026-08-20
[2] 央视财经/九派财经:1-7月叉车销量与无人叉车市场数据,2026-08-22
[3] Earthmovers Magazine 8 月号:DEVELON 与荷兰 ELM Groep 电动挖掘机合作
[4] Aggregates Business:Volvo CE A40 Electric 量产及 Steinexpo 参展阵容
[5] Loadermarket:氢燃料电池工程机械商用进展与预测
**