近日,国内工程机械行业主要上市企业陆续披露2026年上半年业绩报告。
先看整体。据中国工程机械工业协会数据,上半年,中国十二大类主要工程机械产品累计销售125.75万台,同比增长18.3%。重点企业营业收入同比增长15.5%,明显快于2025年同期的11.1%。海关数据也印证了这一势头:上半年我国工程机械进出口贸易额为356.27亿美元,同比增长20.5%。
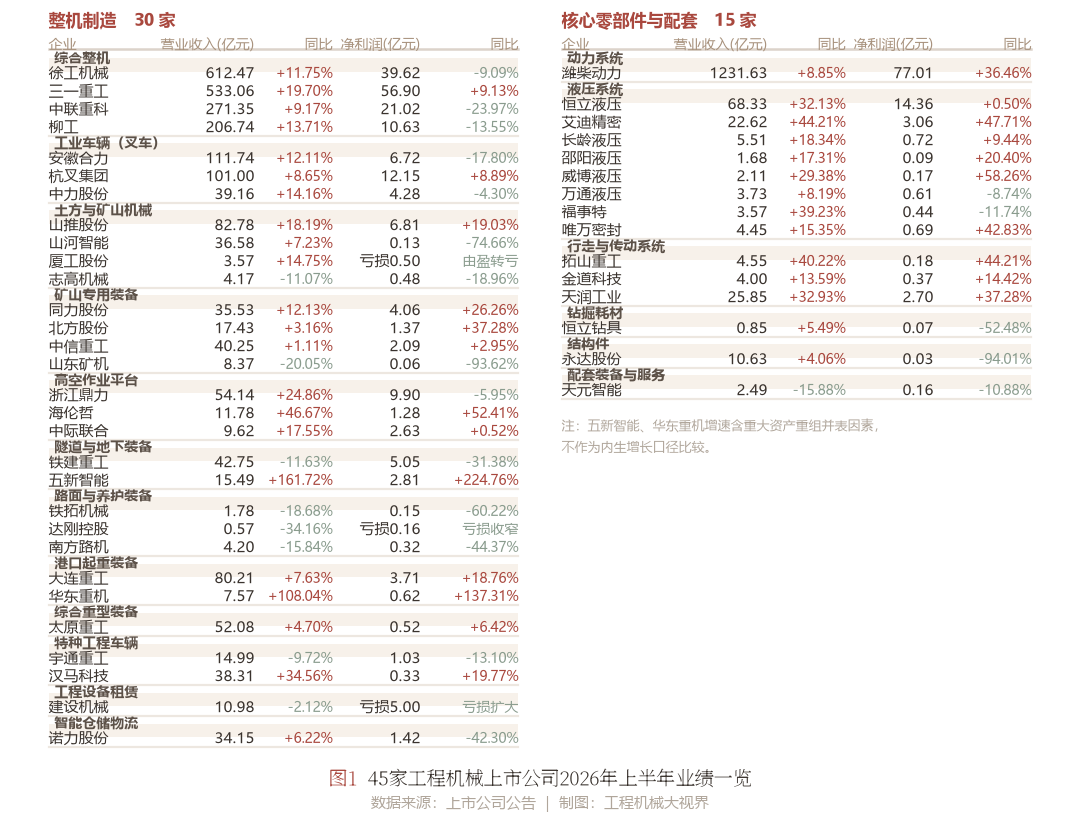
落到上市公司身上,营收普遍在涨。45家工程机械上市企业中,营业收入实现正增长的达到36家。
营收在涨,利润没跟上
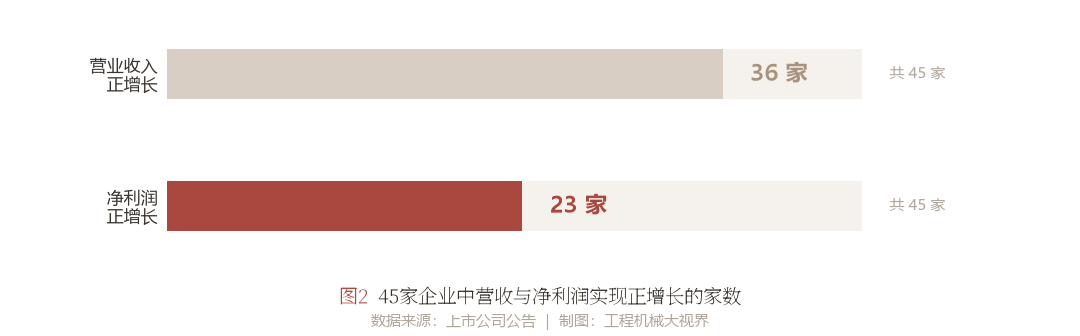
45家企业里,营业收入正增长的有36家,净利润正增长的只有23家,刚好过半。
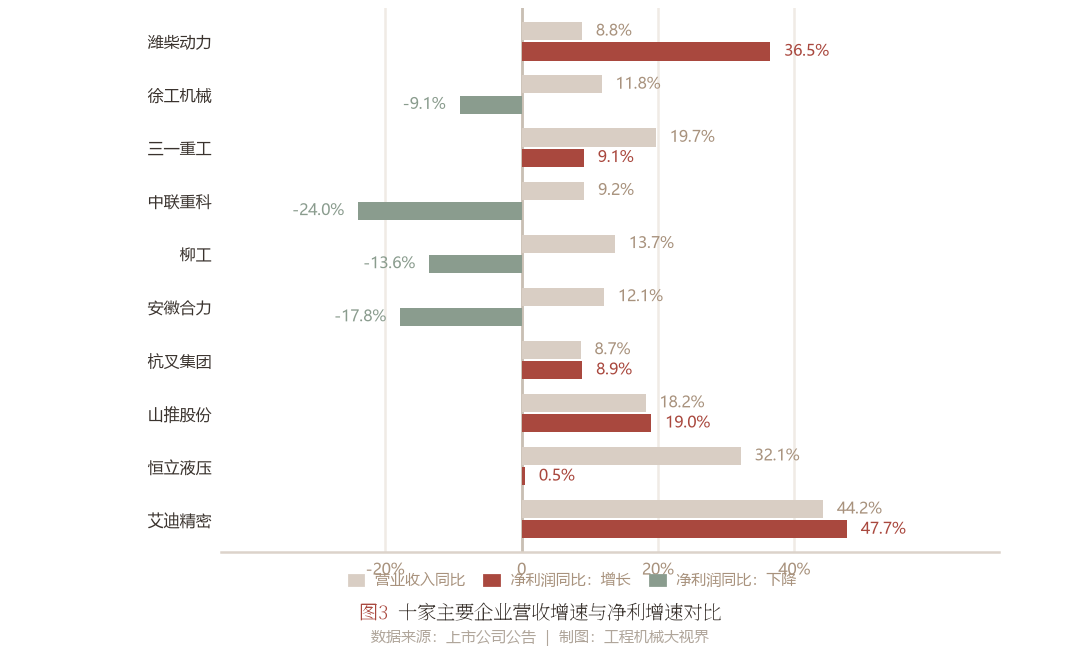
把利润拉下来的,主要是人民币升值带来的汇兑损失。徐工机械、三一重工、中联重科、柳工几家龙头,规模越大的受影响越明显。
十家主要企业的营收增速和净利增速放在一起,落差看得很清楚。
这笔账不难算。假设一家企业有100亿美元海外营收,按2025年底1美元兑7.0288元人民币算,能换回702.88亿元;到今年6月30日,汇率升到1美元兑6.8109元,同样的100亿美元只能换回681.09亿元,凭空少了21.79亿元。
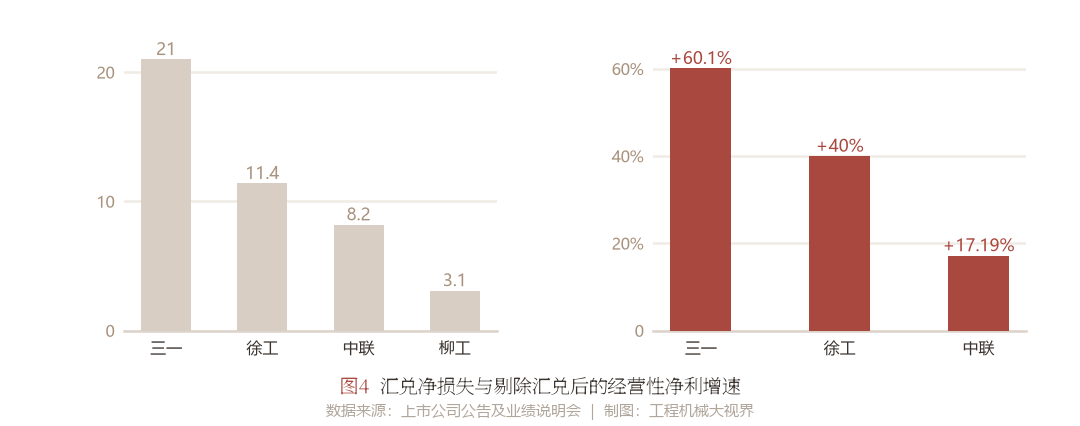
具体到企业,三一重工上半年汇兑净损失约21亿元,徐工机械11.4亿元,中联重科约8.2亿元,柳工约3.1亿元。对海外收入占比高的企业来说,汇率是一个绕不开的变量。
分类来看,冷暖不一样
把45家企业按产业链环节分开看,谁好谁差更清楚。
上游核心零部件这一头,营收和利润大多数是双增。艾迪精密营收增长44.21%、净利润增长47.71%,天润工业营收增长32.93%、净利润增长37.28%,拓山重工、唯万密封、威博液压也都是两位数以上的利润增长。零部件企业面向多家主机厂供货,又以外销和出口配套为主,受单一市场汇率影响相对小。
整机这一头,分化就明显了。综合整机营收规模大、海外收入占比高,汇率一波动,利润马上见反应。但细分赛道里有亮点:高空作业平台的海伦哲营收增长46.67%、净利润增长52.41%;隧道装备的五新智能、港口装备的华东重机增速都在一倍以上,不过这两家都含重大资产重组并表因素,不能直接跟内生增长相比。
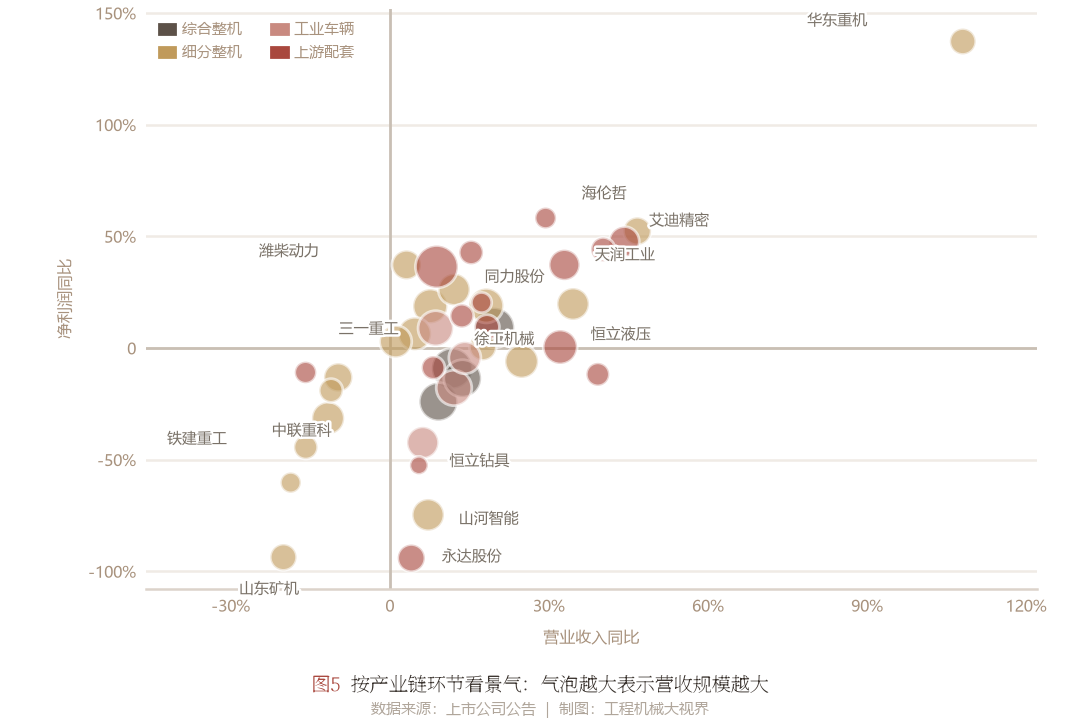
注:五新智能因重大资产重组并表,增速远超区间,未纳入图中。
抛开汇率,真实盈利在改善
如果把这个因素剔掉,行业的经营性利润其实是在往上走的。
徐工机械剔除11.36亿元汇兑损失和3.66亿元股份支付费用后,经营性净利润同比增长超过40%。中联重科剔除汇兑影响后,还原净利润28.02亿元,同比增长17.19%。三一重工剔除汇兑影响后,测算税后净利润约75.3亿元,同比增长60.1%。
改善主要来自几个方面。一是海外生意赚得更多,三一重工海外业务毛利率达到32.5%,徐工机械外销毛利率还逆势提升了0.74个百分点。二是卖出去的东西结构在变好,电动化、大高度的高空作业平台这些赚钱多的产品占比在提高,柳工电动装载机全球销量同比增长了95%,同力股份的新能源矿卡销量已经超过燃油车。三是行业不再一味打价格战,挖掘机等产品提了价,企业也在降本控费。
简单说,汇率影响的是账面利润,但企业实实在在的经营质量,是在变好的。
往后看几年,行业在换增长的方式
上半年这份成绩单,不只是给过去打分。往后再看两三年,更能看清行业正在发生的变化。
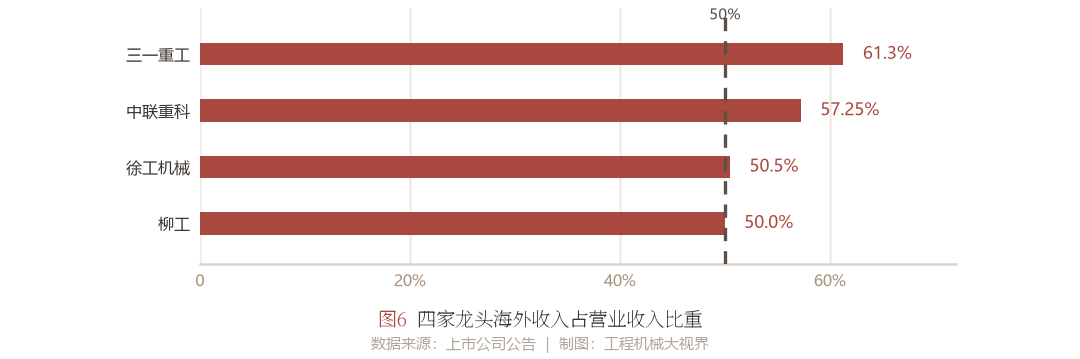
第一个变化,是增长的重心在往外移。上半年,三一重工海外收入占比达到61.3%,中联重科57.25%,徐工机械和柳工都首次超过50%。四家头部企业海外收入集体过半,海外市场已经从一块补充,变成了增长的主力。
第二个变化,是电动化开始真正上量。据机构测算,2026年国内新能源工程机械市场规模约800亿元,增速超过180%。从矿卡、装载机,到旋挖钻、高空作业平台,电动化产品不再只是展会上的那台样机,而是实实在在带来收入的东西。宇通重工推出了全球首台纯电动旋挖钻,这些变化都在说明,电动化已经到了可以规模上量的阶段。
第三个变化,是国内市场的底子在往上走。随着“两重”项目推进和“六张网”建设加快,财政支出和债券资金有望加快落地,带动传统旺季的需求改善。
三条线放在一起,行业增长的动力就跟过去不一样了。海外提供增量,电动化打开新的产品空间,国内需求决定基本盘稳不稳。
下半年看什么
回到行业本身。今年上半年的中报,营收在涨是明摆着的,利润被汇率压了一头,是阶段性的。
真正决定往后两三年的,是这三条线能不能走实。出海能不能从卖设备走到在当地扎根,电动化能不能从样机走到批量交付,国内市场能不能稳住基本盘。前两件事企业自己能推,第三件要看政策落地的节奏。
对工程机械行业来说,增长的动力正在换方向。换方向的路上难免有起伏,但方向比一时的利润数字更重要。
本文参考
上市公司2026年半年度报告及业绩公告,中国工程机械工业协会公开数据,海关总署进出口贸易数据,企业投资者关系活动记录及业绩说明会纪要