工程机械板块上半年交出一份耐人寻味的成绩单:收入2403亿元,同比增长12.7%,其中出口增长31.8%;但归母净利润187.6亿元,同比下降5.3%。一边是高景气,一边是利润下滑,市场因此把它按”周期股”的老剧本反复揉搓,年初至今跑输大盘约11个百分点。
如果只看这两个数,结论自然是行业又陷入了增收不增利的老毛病。但把汇兑这层剥开,底色完全不同。上半年人民币升值带来汇兑损失,侵蚀了表观利润,板块毛利率和净利率只微降0.07和1.5个百分点,而经营性现金流190.7亿元、净现比首次突破1。也就是说,赚到的钱是实的,利润下滑是汇率打的假球。
多家券商看得比市场乐观。招商证券的判断是,股价没有充分反映贝塔景气向上,短期波动主因是汇损和地缘扰动,下半年汇损基数压力减弱后,行业将进入EPS上修与PE修复的双重共振。广发证券直接给了目标价:三一重工27.16元、徐工机械12.33元。申万宏源则把行业的增长逻辑概括为从”国内单一主导”升级为”海外主导、国内托底”,周期波动被显著弱化。
这个重定价的底层,是两条新逻辑替代了一条旧逻辑。旧逻辑是看国内基建和地产周期起落;新逻辑一是出海成为全球增长引擎,1至8月挖掘机出口增长31.8%,非洲、拉美、欧洲高端市场全线提速;二是电动化带来溢价和壁垒,电动装载机渗透率已过六成,龙头海外营收占比升到30%以上。当一家企业同时具备全球渠道和电动化产品力,资本市场给它的就不是周期股估值,而是全球制造加新能源转型的双击。
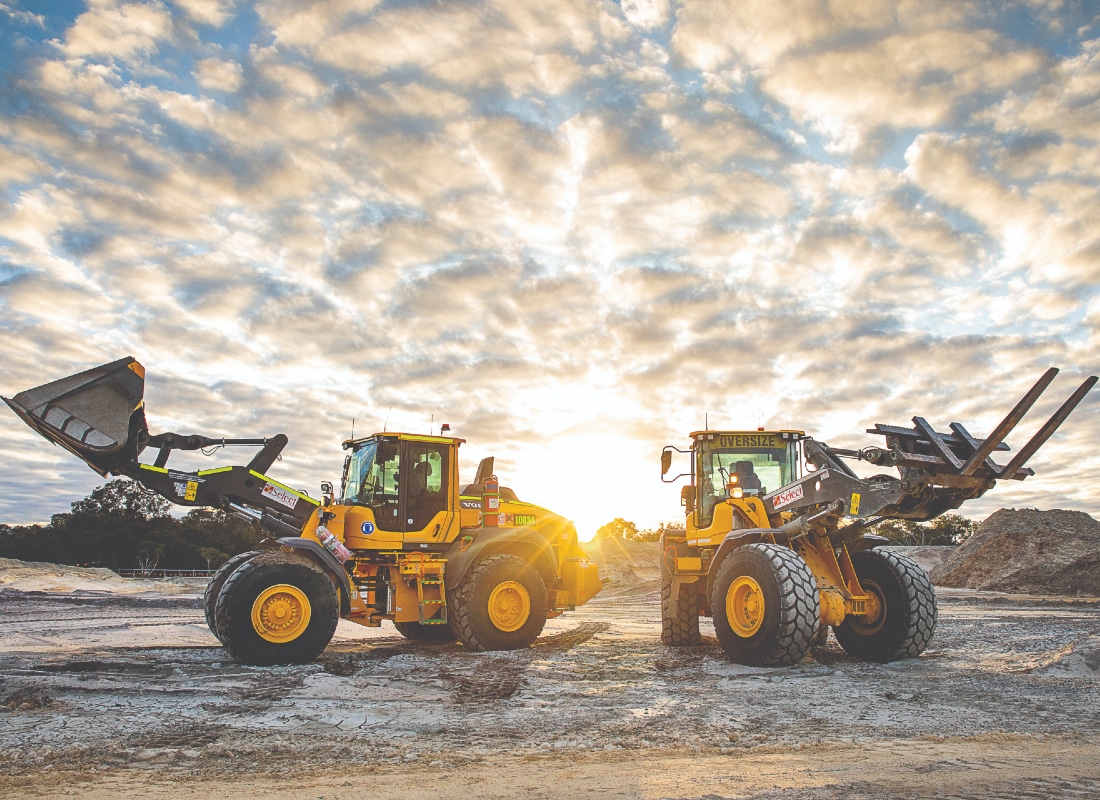
图1 西澳矿山项目的设备服务现场,海外矿山客户采购决策的核心是持续运转的产出保障(图源:Australian Mining)
当然,风险是实打实的。贸易壁垒随出口高增同步上升,欧盟的关键矿产和装备采购也在转向本土化优先。这些会实实在在抬高出海的成本、拖慢节奏,不是几句乐观研报能抹掉的。
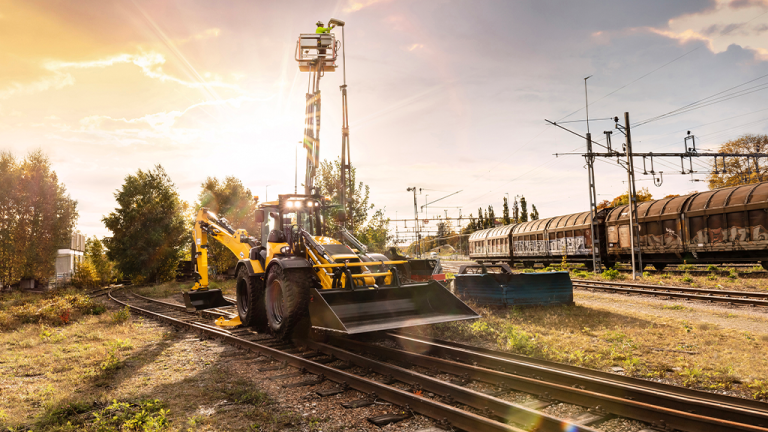
图2 混合动力挖掘装载机实拍,混合动力是非公路装备电动化路线之一(图源:OEM Off-Highway)
这轮行情能不能站住,最后还是要看企业自己:把出海的高增长和电动化的溢价,真正变成利润和现金流。变现跟得上的,估值修复是早晚的事;跟不上,等汇损的包袱卸掉,市场还是会按周期股的老办法给它定价。
本文参考
中财网,招商证券研报(Tiger Brokers转载),新浪财经,证券时报,广发证券2026年机械设备投资策略,申万宏源证券