判断一个行业的景气成色,单一数据源容易失真。工程机械出口眼下这一轮景气,难得的地方在于三条互相独立的证据线同时指向同一个方向:宏观数据、产业链配套、海外项目落地。更值得留意的是第三条线上出现的新现象,中国矿企出海,开始反向拉动国际高端装备的订单。
第一重:数据线,47个月的记录还在续写
中国机械工业联合会披露,前7个月机械工业累计出口6643亿美元,同比增长20.8%,连续47个月跑赢全国外贸整体增速,出口额占全国货物贸易出口的比重达到26.3%。工程机械位列连续13个月以上保持两位数增长的五大行业之中。
细分到工程机械本身,中国工程机械工业协会数据显示,7月出口额61.95亿美元,同比增长18.3%;1至7月累计出口405.71亿美元,同比增长21.2%。区域结构上,新兴市场领涨而部分成熟市场承压,区域分化明显,但总量盘子在稳步做大。
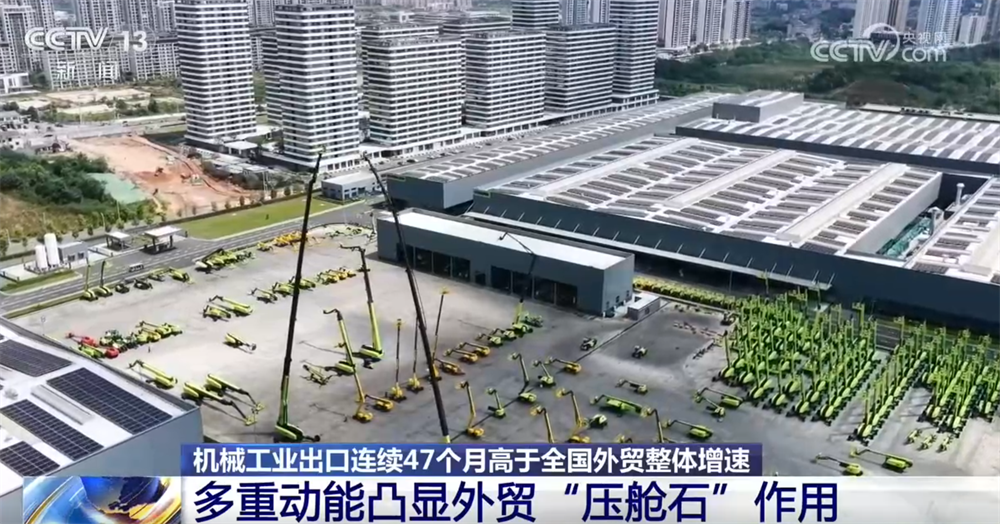
图为:央视新闻画面中的工程机械厂区,高机设备整装待发(图源:央视网 2026-08-28)
第二重:链条线,配套端和资本面同步反应
出口景气不只是主机厂的报表现象,它沿着产业链向上游传导。做工程机械智能电控的宏英智能,半年报业绩直接受益于行业复苏,公司所处的配套环节感受到的订单温度,与主机厂出口数据互为印证。
资本市场的反应是这条线的另一个注脚。8月28日,工程机械板块内合锻智能涨停,机构援引出口数据看多板块景气。资金动向是市场对产业数据的回应,方向与产业基本面一致。
第三重:项目线,从卖单机到输出能力,再到双向闭环
前两重印证说的是”卖得更多”,第三重印证说的是”卖法变了”。
一个标志是徐工。其成套化矿山装备进场非洲世界级铜矿,以整套开采方案而非单机销售切入高端矿业市场。成套方案对设备可靠性、服务网络和项目管理的综合要求,远高于单机出口,这是国产品牌集群出海对抗国际巨头的实质性一步。
另一个标志更值得玩味。紫金矿业与艾芬豪合资的刚果(金)Kamoa-Kakula铜矿,把一笔2.75亿瑞典克朗的地下矿山设备订单给了Sandvik,订单中包含AutoMine自主铲运机等自动化装备。中国矿企走向全球,采购的却是国际高端装备,这说明中国资本出海正在成为全球高端矿机需求的新来源。
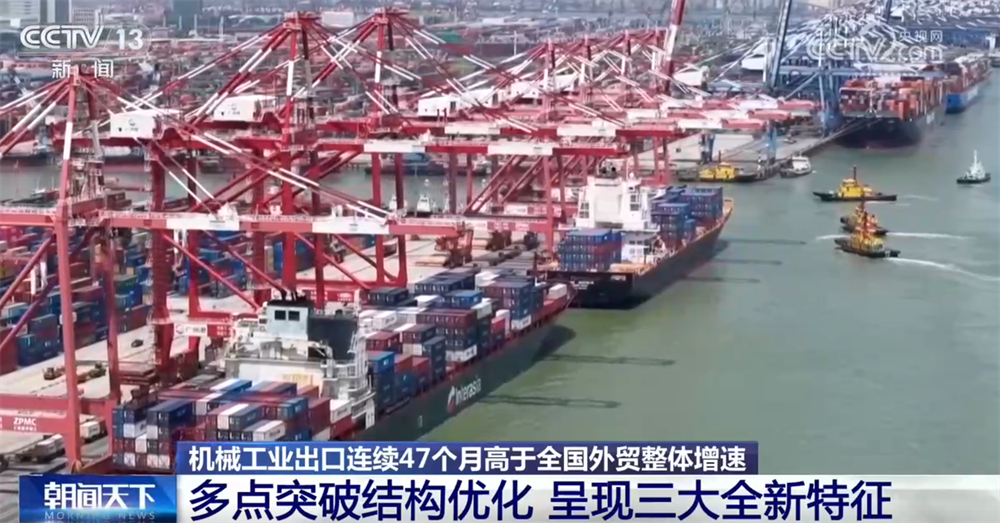
图为:港口集装箱码头作业场景,出口物流的直观注脚(图源:央视网 2026-08-28)
景气之后,看能力
把三重印证放在一起读:数据线确认出口在放量,链条线确认复苏有产业纵深,项目线确认竞争层级在抬升。头部企业的海外占比已经站上高位,三一重工海外收入占比约62.7%居行业首位(2025年报口径),出口正在从”卖得更多”过渡到”输出成套能力”。
接下来的看点有两个:一是成套方案在非洲、拉美高端矿业的份额能否持续突破,这是能力输出的试金石;二是中国矿企的全球项目周期,会不会成为中国装备与国际巨头同台竞技的新赛场。出口景气的下半场,比的不只是价格和交付,更是方案、服务与全球运营能力。
新闻来源
- 中国机械工业联合会前7月机械工业出口数据,央视网报道
- 中国工程机械工业协会7月及1-7月出口数据
- 宏英智能2026年半年度报告相关报道
- 徐工成套化矿山装备进场非洲铜矿:第一工程机械网
- Sandvik获Kamoa-Kakula铜矿设备订单:Sandvik官网公告
- 三一重工海外收入占比相关报道
**