9月公布的8月数据延续了今年以来的主线:出口是工程机械增长的第一拉动力。协会数据,8月挖掘机出口11730台,同比增长32.7%;1至8月出口96938台,同比增长31.8%。装载机8月出口5411台,同比增长16%;前8月出口52071台,同比增长36.1%。与此同时,海外矿业与基建资本开支进入上行通道,为出口带来成批的新订单。两条线索叠加,出海不再是单点突破,而是多区域、多品类的共振。
头部企业的半年报印证了这一趋势。三一重工上半年海外收入占比升至61.33%,东南亚、中东、非洲与欧洲增长突出,电动搅拌车、电动挖掘机与履带吊在海外认可度提升。徐工机械上半年营收同比增长11.75%,海外收入占比首次突破50%,矿山设备与高空作业平台成为出海主力,东南亚、中东、中亚与非洲市场贡献显著。两家企业的海外占比相继越过半数关口,说明出海已经从补充项变成了营收基本盘,海外市场的冷暖直接决定全年业绩的成色。
把时间轴拉长,挖掘机出口已连续多月保持双位数增速,不是单月冲高。累计口径下趋势稳定,说明海外需求有持续性,而非补库式短期冲量。这种连续性,才是出海进入基本盘最硬的证据。
四大区域需求互补,电动产品开始拿单
把海外收入拆开看,四个区域各有各的需求。东南亚是矿业与基建双轮,印尼镍钴矿的电动化设备需求与区域基建项目叠加;中东是能源与港口,阿布扎比港的重卡交付只是起点,油气田服务与港口物流都在更新设备;非洲受益矿业资本开支回暖,矿用挖掘机与起重机需求回升;欧洲则是高端市场突破,对排放与自动化要求更高,进入门槛也更高。四大区域互补,降低了单一市场波动对整体的冲击。
产品结构上,出海的主力正在从传统柴油设备向电动与高端品类迁移。电动搅拌车、电动挖掘机在海外矿企与基建项目里拿单,说明中国厂商的电动化能力开始反哺出口,而非只服务国内。过去出海靠性价比,现在靠电动化方案的差异化,这条主线若站稳,出口的毛利结构也有改善空间。
海外订单在澳洲、中东、印尼同步落地
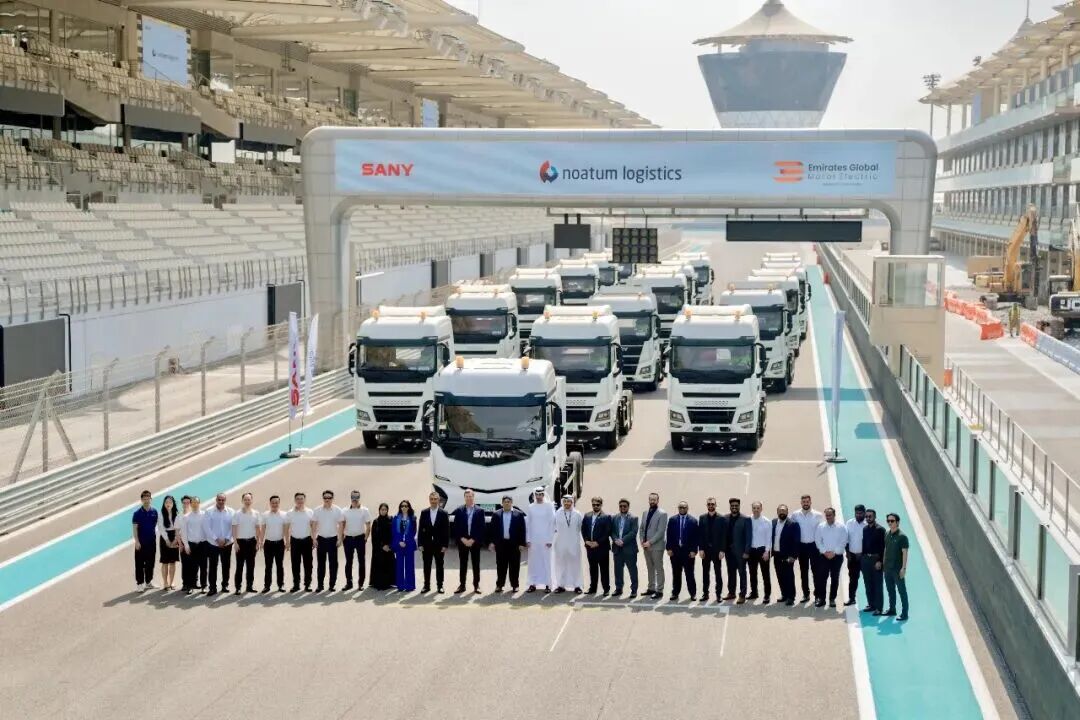
订单侧,海外矿山正在转化为可见的设备需求,且区域分布更均衡。中东,阿布扎比港一次性接收110台三一重卡,港口物流装备的电动化与规模化采购同步推进。澳洲,徐工向Fortescue交付约4亿美元电动矿业车队,部署于皮尔巴拉铁矿,主力为大吨位电动轮式装载机与电动推土机,服务于Fortescue的零排放矿业路线图。东南亚,中联重科在印尼矿业展签约超10亿元人民币,主力为矿用挖掘机、全地面起重机与混凝土机械;中国品牌电动装载机、纯电宽体矿卡批量进入印尼镍钴矿区。
从澳洲铁矿到印尼镍矿,中国设备的进入逻辑一致:在封闭矿区工况下,电动方案具备更低度电成本与零尾气优势,契合矿企ESG与成本双重诉求,而中国厂商的交付速度与性价比构成差异化竞争力。
确定性在海外,风险也在海外
从产业端看,资本加仓工程机械的逻辑在于基本面而非题材。全球矿业资本开支周期上行、能源转型关键矿产扩产、国内存量更新政策落地,三重需求在时间维度上叠加,使工程机械同时具备出口弹性与内需托底。券商研报对周期上行的判断,只是对上述产业事实的归纳,不能反过来当成上涨的理由。
需要分清的是,出口高增不等于全面景气。国内地产链需求仍偏弱,开工率同比仍处低位,更新拉动以温和修复为主。真正的确定性来自海外:矿业资本开支的中期向上,与资源国基建需求,为工程机械出口提供了可持续的订单池。这也意味着出海的竞争焦点正在转移,谁能拿到矿业与基建的中期订单,谁就抓住了下一阶段最主要的增长来源。
也要看到,海外收入占比过半是把双刃剑。汇率波动、资源国政策变动、地缘摩擦都会直接传导到营收与回款。头部企业把本地化制造与融资租赁平台前置,部分正是为了对冲这类风险,用本地生根替代单纯出口,把收入的安全垫从价格优势换成当地的运营能力。
工程机械出海的下一程,比拼的不只是设备性价比,而是本地化制造、金融方案与后市场服务的闭环能力。竞争是双向的,卡特彼勒、小松同样在主要矿区贴近客户建服务与制造节点;徐工在印尼推出本地融资租赁平台,中联加码东南亚服务网络,都指向同一方向:从卖设备转向经营客户生命周期。当海外收入成为营收基本盘,这种闭环能力才是抵御周期波动的真正护城河。
本文参考
中国工程机械工业协会(8月产销数据),三一重工2026年上半年业绩公告,徐工机械2026年上半年经营数据,MiRAI Talk与XCMG(徐工Fortescue电动矿卡交付),Zoomlion(中联重科印尼矿业展签约),财信证券工程机械行业研究报告(周期上行解读)