9月2日,中国工程机械工业协会援引中国机械工业联合会数据披露:我国机械工业出口已连续47个月跑赢全国外贸整体增速。今年前7个月,机械工业累计出口额达6643亿美元,同比增长20.8%,高出全国外贸总体增速2.3个百分点,出口总额占全国货物贸易出口比重达26.3%。
在这一大盘数据的背后,工程机械细分领域的龙头企业交出了更为具体的成绩单:中联重科2026年上半年国际营收同比增长12.5%,浙江鼎力高机出口同比增长35.1%,徐工在东南亚市场刷新单笔出口纪录。数据从协会、国际媒体、企业财报、垂直媒体多个来源交叉印证,指向同一结论:工程机械出海高景气仍在延续,且呈现出结构优化的特征。
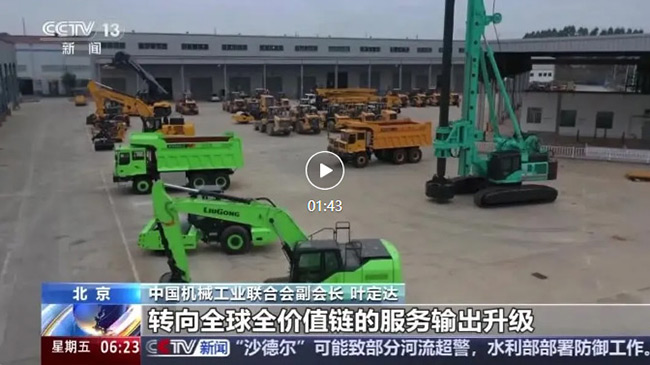
图源:CCTV-13 新闻
大盘:连续47个月跑赢的背后逻辑
47个月是一个具有说服力的时间跨度。它跨越了近四个完整的年度周期,说明工程机械出口的强劲表现不是短期波动,而是具备持续性的结构性特征。
从前7个月的绝对值看,6643亿美元的出口额和20.8%的增速,建立在2025年较快增长的基础上。中国机械工业联合会副会长叶定达指出,机械工业的出口亮点不是简单的规模数字增长,而是整个产业发展质的蜕变。具体到工程机械领域,三个支撑因素值得关注:
一是全球基建绿色转型带来的刚性装备需求持续释放。海外矿山、港口、新能源电站等场景对低碳重载装备的采购需求快速扩容。徐工交付到海外矿区的全球同级别负载能力最大的混合动力装载机,可帮助矿山项目综合能耗成本直降60%以上,这类产品正是响应了这一需求。
二是国内机械工业长期的技术积累持续兑现。高端装备性能比肩国际一线品牌的同时具备更高的适配性优势。这一点在中联重科的海外表现上体现得尤为明显:其混凝土机械、工程起重机械、建筑起重机械三大优势线海外转型正在推进,矿山机械海外新增点亮99座、销售收入同比增超3倍。
三是企业多年布局的全球化研发、制造、服务网络逐步落地。中联重科在全球设有超过430个海外网点、超过220个服务备件仓,海外员工超过9000人,其中本土化约6000人。在意大利、德国、墨西哥等拥有10余个海外生产基地。本地化运营能力的提升,直接带动了海外客户接受度。
企业端:多点开花而非单企独秀
出海高景气的另一个佐证,是多家企业而非个别龙头的同步增长。
中联重科2026年上半年国际化成效显著。国际销售额同比增长12.5%,海外业务在非洲、东南亚、澳新增长突出,中东、拉美、欧美全面提升。高空作业机械掌握了超高米段全球定价权,这意味着在高附加值的细分品类上,中国企业已经开始掌握话语权。
浙江鼎力的数据则从细分赛道的角度提供了印证。该公司2026年上半年实现营业收入54.14亿元,同比增长24.86%。其中,高机行业上半年销量11.16万台,同比增长20.6%;出口同比增幅达35.1%,海外景气共振推动收入创出历史新高。鼎力在海外市场的持续深耕,使其在欧洲、北美、亚洲等多个区域均实现了双位数增长。
徐工则在区域市场上取得了标志性突破。此次出口东南亚的设备涵盖2000吨级轮式起重机、XCA350L8、XCA900L8_1全地面起重机及XGC16000履带起重机。其中,2000吨级产品刷新了中国出口东南亚最大吨位轮式起重机纪录,XGC16000履带起重机刷新了中国出口马来西亚最大吨位履带起重机纪录。针对东南亚区域高温高湿、高频转场、重载连续作业的工况特点,徐工已在该区域搭建了完善的本地服务网点及备件库,切实降低设备停机风险,保障项目工期。
结构之变:从价格优势到能力输出
梳理上述数据,可以观察到出海模式的一个深层变化:从单纯的价格竞争优势,转向产品力、服务能力和本地化运营能力的综合输出。
中国机械工业联合会的数据指出了这一转型的方向:电工电器、汽车、石化通用、工程机械和机械基础件五大行业出口额合计占比超七成,十四个分行业出口全部实现同比正增长,其中九个行业增速超过10%。工程机械与汽车两大行业更是连续13个月以上保持两位数增长。
与此同时,产品结构加速向高端化跃迁。汽车整车出口金额增长56.5%,电动载人汽车出口量和金额均增长超70%。虽然这是汽车行业的数据,但其背后的逻辑与工程机械相通:高技术、高附加值产品正成为出口增长的核心拉动力。随着机械工业附加值的持续提升,国内机械企业的海外业务盈利水平也同步走高,中联重科今年以来海外收入占企业总营收接近六成,海外业务毛利率优于国内。
对工程机械行业而言,出口连续47个月跑赢外贸增速,说明在全球产业链重构的大背景下,中国装备的竞争力已经在相当广泛的品类和区域中得到验证。接下来的关键问题不是”还能涨多久”,而是如何在保持增速的同时提升海外业务的盈利质量和品牌溢价。中联重科境外收入占比近六成且海外毛利率优于国内的案例表明,这一升级路径已经有人走通。随着本地化生产基地和服务网络的持续铺设,中国工程机械出海正在从”卖设备”向”输出解决方案”升级,这一过程将决定下一阶段增长的含金量。
**