全球工程机械行业,正经历一场静水流深的变局。
当三一重工第 1000 台电动挖掘机驶下产线,当卡特彼勒在 CONEXPO-CON/AGG 2026 把无人压路机开进通用工地,当小松将 IMC 3.0 智能施工系统做成出厂标配,当沃尔沃建筑设备的 A40 Electric 自卸车从展台走向采石场——一个清晰而宏大的信号浮现:工程机械的主战场,正在从”谁的马力更大”,悄然转向”谁的电更稳、谁的算力更强”。这不是某一家企业的孤军突进,而是一条横贯欧、美、日的产业共识。
国际动态:三巨头转向,行业共识成形
三一重工、卡特彼勒、小松,这三家分处中、美、日的全球工程机械巨头,在 2026 下半年不约而同地把战略重心压向电气化与智能化。三一重工的里程碑最为直观:其累计下线的电动挖掘机突破 1000 台,并配套 5G 遥控系统投入商业运营;据全球矿业媒体 Mining Technology 报道,三一已交付第 1000 台电动挖掘机,5G 遥控装备进入实战部署。卡特彼勒则在 CONEXPO-CON/AGG 2026(2026 年 3 月,拉斯维加斯)亮出下一代自主施工技术:一台驾驶室无人的 Cat CS12 土壤压路机完成自主压实作业,这是其首次在公开展会现场演示工程机械的整任务自主运行;同期上线的 Cat AI Assistant 与 Cat Command 远程监督系统,让一名操作员可同时监管至多 5 台设备。小松的落子更具”重量级”——PC9000-12 超大型液压采矿挖掘机提供电驱选项,电动版配备两台各 1700 千瓦电机,最大作业重量近 900 吨;其 IMC 3.0 智能控制系统随 PC220LCi-12 出厂预装,并支持 OTA 远程升级。
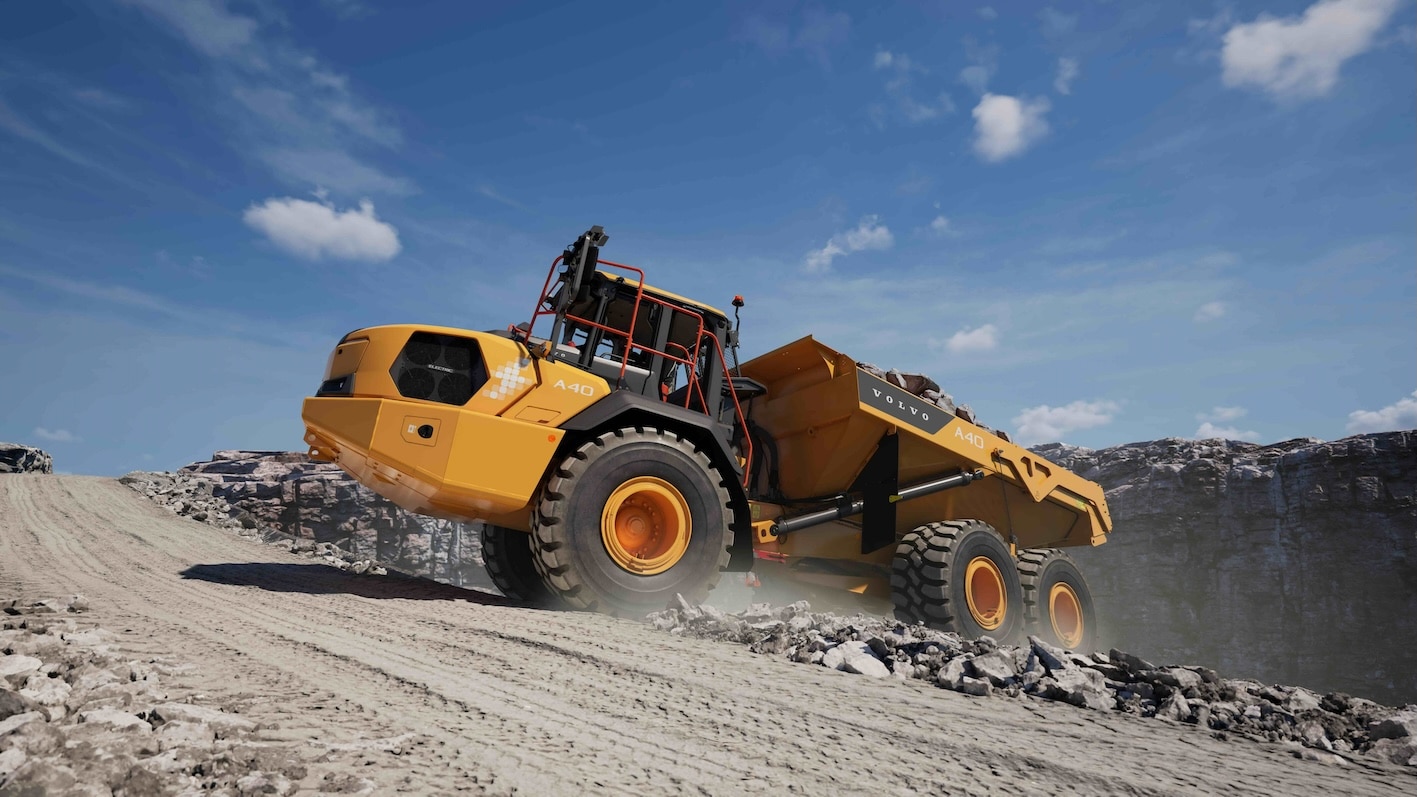
图为:沃尔沃 A40 Electric 电动刚性自卸车(图源:Volvo CE 官方)
沃尔沃建筑设备,则把”电动”写进了采石与采矿的实景。在 2026 年 9 月 2—5 日德国 Nieder-Ofleiden 的 Steinexpo 展会上,沃尔沃 CE 以 1600 平方米 A40 展台,静态展示 R60 刚性自卸车(55 吨载重、36 立方米车厢,德国首秀)与新一代 EC560 挖掘机,电动区则摆出 L120 Electric、A40 Electric、EWR150 Electric 三款全电机型。其中 A40 Electric 于今年早些时候投入量产,保留了柴油版同等的越野能力与坚固性,却实现了本地零排放——专为封闭矿坑、隧道与噪声管制场景而生。与之配套的 Site Solutions 数字化机队管理,将混合机队的遥测数据聚合,优化产出与能效。
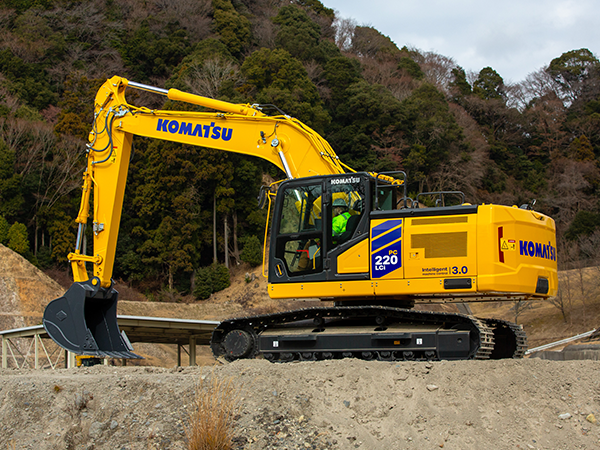
图为:小松 IMC 3.0 智能施工系统界面(图源:Komatsu 官方)
小松 IMC 3.0 的意义,在于把”半自动施工”从后装改装推到了原厂预装。新增的 3D 边界控制,可在机器接近结构物、管线、边坡时自动停摆;自动回转(Auto Swing)一键将铲斗送至卡车或破碎机并自动返回挖点;沿线行驶(Travel-along-line)让设备沿曲线自动转向、保持沟槽居中。更重要的是,它支持 OTA——小松已通过空中升级向在役设备推送新功能。这与同场展出的利勃海尔 G8 第八代 50 吨级挖掘机(标配 Leica 2D 机器控制、可选 3D)形成呼应:智能控制,正从”选配”走向”出厂即标配”。
行业的判断也在收敛。OEM Off-Highway 在 2026 年度最佳新产品奖评选中指出,获奖集中在电动化动力总成、智能机器控制与远程信息处理方向;其另一篇分析更明确:需求迁移正推动电动工程设备从”试点”走向”规模部署”——电池与电驱成本下降使全生命周期 TCO 优于柴油,封闭场景对零排放与低噪声的强制要求,以及租赁与市政客户对可预测运维成本的偏好,共同构成拐点。厂商策略,已从”单点电动产品”转向”电动 + 互联 + 服务订阅”的组合,以锁定客户全生命周期价值。
图为:Steinexpo 2026 上的电动采掘设备展示(图源:Machinery Asia / Volvo CE / Liebherr)
国内对标:中国军团的同频跃迁
这场电智竞速,中国品牌并非旁观者,而是并跑者。
三一重工的电动挖掘机已覆盖 6 吨至 36 吨级,其 SY75E 电动小挖采用磷酸铁锂电池,单次充电续航可达 8 小时、快充不到 1.5 小时;5G 遥控领域,SY550HD 遥控挖掘机借助 AI 算法实现 120—140 毫秒稳定时延,最远遥控距离可达 8500 公里,把操作人员从高危井下与远疆工地解放出来。徐工集团在 KOMATEK 2026 国际展上展出面向欧亚市场的电动轮式装载机与电动叉车;中联重科 2026 上半年推出多款电动搅拌车与电动泵车,覆盖混凝土机械的全电气化方案;三一能源更在 CIPME 2026 发布六款新能源产品,将电气化从工程机械延伸至能源装备。
值得注意的是路径选择:中国品牌普遍采用”磷酸铁锂 + 换电”组合,既保障续航,又以换电模式大幅压缩补能时间——在矿山与大型基建项目中尤为务实。中国企业的电动化叙事,与全球主战场的节奏同频共振。
趋势研判:拐点在即,三力合流
拨开喧嚣,三股力量正在合流,把电动化与智能化推向不可逆的拐点。
其一,是成本之力的倒逼。电池与电驱成本下行,使电动设备的全生命周期 TCO 逐步逼近甚至优于柴油;在矿山、隧道、城市夜间施工等封闭场景,电动设备的低噪声、零排放优势被成倍放大。其二,是法规之力的牵引。排放法规与噪声管制在欧美城市与敏感工况中趋严,零排放从”加分项”变为”入场券”。其三,是模式之力的锁定。厂商不再只卖一台设备,而是以”电动 + 互联 + 服务订阅”锁定客户全生命周期——谁握住了数据与运维入口,谁就握住了下一时代的护城河。
可以预见:紧凑与中型设备将率先规模放量,中大型设备受续航与充电基建制约仍在过渡;智能控制将从”后装改装”全面走向”原厂预装”,半自动施工成为出厂即有的能力。电动化解决”机器由谁驱动”,智能化回答”机器由谁驾驭”——两者叠加,正是工程机械下一程的主轴。
结语
从蒸汽到柴油,从柴油到电力,从人力操控到算力调度,工程机械的每一次动力更迭,都是一次产业版图的重绘。今天,电与智的双轮,已在全球矿山、采石场与城市工地同时转动。谁能在拐点上率先规模化,谁就能在下一程的主战场上,执牛耳、定章法。
驭Ai之势,赴山海之约
**